
קרן השתלמות – למה היא נחשבת לאחד ממכשירי החיסכון האטרקטיביים בישראל ?
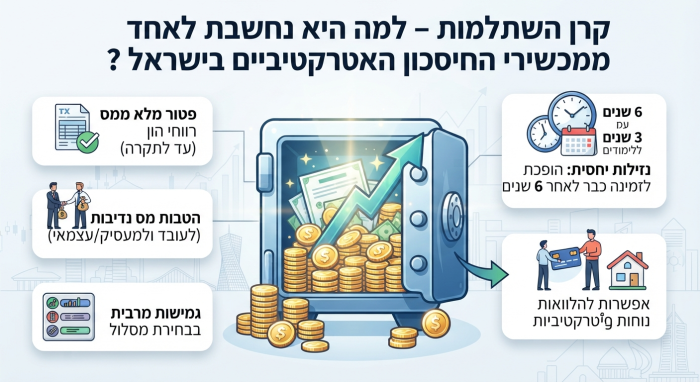
קרן השתלמות נחשבת לאחד ממכשירי החיסכון האטרקטיביים בישראל, בעיקר בזכות שילוב שקשה למצוא במכשירי חיסכון אחרים: הטבות מס, אפשרות להשקיע בשוק ההון, נזילות לאחר תקופה מוגדרת ופטור ממס רווחי הון על הרווחים במסגרת ההפקדות המוטבות.
למרות השם "קרן השתלמות", כיום אין חובה להשתמש בכסף לצורכי לימודים או השתלמות מקצועית. בפועל, עבור רבים מדובר באפיק חיסכון והשקעה לטווח בינוני וארוך.
רשות המסים והמדינה מעניקות לקרנות ההשתלמות הטבות מס משמעותיות, ובשנת 2026 המדינה מעריכה את היקף הטבות המס הקשורות לקרנות השתלמות בכ־9.8 מיליארד ₪.
מהי בעצם קרן השתלמות?
קרן השתלמות היא קופת חיסכון והשקעה שבה הכספים מושקעים בהתאם למסלול ההשקעה שבוחר החוסך.
ניתן לבחור בין מסלולים שונים, בהתאם לרמת הסיכון ולמטרות החיסכון, למשל:
- מסלול כללי
- מסלול מנייתי
- מסלולי אג"ח
- מסלולים מחקי מדדים
- מסלולים המותאמים לרמות סיכון שונות
אחד היתרונות החשובים הוא שהחוסך אינו חייב לנהל בעצמו תיק השקעות כדי ליהנות מהשקעה בשוק ההון.
למה קרן השתלמות כל כך אטרקטיבית?
1. פטור ממס רווחי הון
זהו אחד היתרונות המרכזיים של קרן ההשתלמות.
כאשר הכספים הופקדו במסגרת התקרות המוטבות והקרן הפכה לנזילה, הרווחים שנצברו בקרן יכולים להיות פטורים ממס רווחי הון.
במילים פשוטות: אם הקרן צברה רווחים לאורך השנים, החוסך אינו משלם מס רווחי הון על הרווחים הזכאים לפטור בעת משיכה כדין.
זה יתרון משמעותי לעומת השקעה בחשבון השקעות רגיל, שבו בדרך כלל רווחי הון ממומשים עשויים להיות חייבים במס.
2. אצל שכירים – חלק מהחיסכון מגיע מהמעסיק
בקרן השתלמות לשכיר, ההפקדה המקובלת היא:
- עד 2.5% מצד העובד
- עד 7.5% מצד המעסיק
כלומר, על כל שקל שהעובד מפקיד, המעסיק עשוי להפקיד עד פי שלושה ממנו, בכפוף לתנאי ההעסקה ולתקרות הקבועות בדין.
בשנת 2026 תקרת השכר החודשית המוטבת לשכיר היא 15,712 ₪. על שכר זה ניתן ליהנות מהטבת המס בהתאם לכללים ולשיעורי ההפקדה הרלוונטיים.
לכן, כאשר מקום העבודה מציע קרן השתלמות כחלק מתנאי השכר, מדובר בהטבה שכדאי לבחון ברצינות.
3. הכסף הופך לנזיל לאחר 6 שנים
אחד המאפיינים החשובים של קרן השתלמות הוא תקופת החיסכון.
בדרך כלל, לאחר שחלפו 6 שנים ממועד ההפקדה הראשונה, ניתן למשוך את הכספים בהתאם לכללים ולהשתמש בהם לכל מטרה.
המשמעות היא שלא מדובר בהכרח בחיסכון שמיועד לפרישה בלבד.
הכסף יכול לשמש בעתיד, למשל, להון עצמי, שיפוץ, עזרה לילדים, השקעה נוספת או לכל מטרה אחרת.
המדינה עצמה מתארת את קרן ההשתלמות כיום כאפיק חיסכון לטווח בינוני שהפך במהלך השנים לחיסכון כללי, נזיל לאחר 6 שנים ובעל הטבת מס משמעותית.
ומה לגבי עצמאים?
גם עצמאים יכולים ליהנות מקרן השתלמות, אך כללי ההטבות שונים מאלה של שכירים.
בשנת 2026:
- תקרת ההכנסה הקובעת לעצמאי היא 293,397 ₪ בשנה.
- סכום ההפקדה המרבי המוכר לצורך ניכוי הוא עד 13,203 ₪, בהתאם לתנאים ולשיעור המוכר.
- תקרת ההפקדה המוטבת לצורך הפטור ממס רווחי הון היא 20,566 ₪ בשנה.
לכן, עבור עצמאי, קרן השתלמות יכולה לשמש לא רק ככלי השקעה אלא גם ככלי בעל משמעות בתכנון המס.
האם כדאי למשוך את קרן ההשתלמות אחרי 6 שנים?
לא בהכרח.
זו אחת הנקודות החשובות ביותר שכדאי להבין.
העובדה שהקרן הפכה לנזילה אינה אומרת שחייבים למשוך את הכסף.
אם אין צורך אמיתי בכסף, ניתן לעיתים להשאיר אותו בקרן ולהמשיך ליהנות מניהול ההשקעות ומיתרונות המס על הרווחים הזכאים לפטור.
לדוגמה:
נניח שבקרן הצטברו 300,000 ₪ והיא הפכה לנזילה.
החוסך יכול למשוך את הכסף – אבל הוא יכול גם להשאיר אותו מושקע ולהמשיך לתת לכסף לעבוד.
לכן השאלה הנכונה אינה רק:
"האם עברו 6 שנים?"
אלא:
"האם יש לי שימוש טוב יותר לכסף אם אמשוך אותו?"
ומה אם רוצים להמשיך לחסוך?
אפשר לבחון את הקרן כחלק מתיק החיסכון וההשקעות הכולל.
במקום לחשוב על קרן ההשתלמות כעל כסף שצריך "לשבור" ברגע שהיא נזילה, אפשר לראות בה שכבת השקעה נוספת לצד:
- קרן הפנסיה
- קופת גמל
- פוליסת חיסכון
- תיק השקעות
- פיקדונות
- קרנות כספיות
- חסכונות נוספים
היתרון הוא שהחלטת ההשקעה אינה חייבת להתקבל על כל הכסף באותה צורה.
אפשר להתאים את רמת הסיכון של כל אפיק למטרה ולתקופה שלשמה הכסף מיועד.
קרן השתלמות היא לא "השקעה ללא סיכון"
חשוב מאוד לזכור: הפטור ממס אינו אומר שאין סיכון השקעה.
קרן השתלמות משקיעה את הכספים בהתאם למסלול שבחר החוסך, ולכן הערך של הקרן יכול לעלות וגם לרדת.
קרן במסלול מנייתי, לדוגמה, יכולה ליהנות מפוטנציאל תשואה גבוה יותר לאורך זמן, אך גם לסבול מירידות משמעותיות בתקופות של ירידות בשווקים.
לכן השאלה החשובה אינה רק:
"איזו קרן השתלמות נותנת את התשואה הגבוהה ביותר?"
אלא:
"איזה מסלול השקעה מתאים לי, למטרת החיסכון ולרמת הסיכון שאני מסוגל לספוג?"
האם כל קרן השתלמות זהה?
לא.
גם כאשר לשתי קרנות השתלמות יש את אותן הטבות מס, התוצאה עבור החוסך יכולה להיות שונה.
כדאי לבחון בין היתר:
- דמי ניהול
- מסלולי השקעה
- ביצועים לאורך זמן
- רמת הסיכון
- מדיניות ההשקעות
- איכות השירות
- אפשרויות מעבר בין מסלולים
- התאמה למטרת החיסכון
חשוב גם לזכור שביצועי העבר אינם מבטיחים תשואה עתידית.
קרן השתלמות – חיסכון או השקעה?
התשובה היא: גם וגם.
מבחינה טכנית מדובר במכשיר חיסכון, אבל הכספים מושקעים בשוק ההון בהתאם למסלול שנבחר.
לכן כדאי להתייחס לקרן ההשתלמות כחלק מתוכנית פיננסית כוללת ולא כמוצר שעומד בפני עצמו.
לדוגמה, אדם צעיר יחסית עם אופק השקעה ארוך עשוי לבחור רמת סיכון שונה מאדם שמתכנן להשתמש בכסף בעוד שנה או שנתיים.
אין מסלול אחד שמתאים לכולם.
5 טעויות נפוצות בקרן השתלמות
טעות 1: למשוך את הכסף מיד כשהקרן הופכת לנזילה
עצם האפשרות למשוך את הכסף אינה אומרת שזה הצעד הנכון.
טעות 2: להתמקד רק בדמי הניהול
דמי ניהול חשובים, אבל הם אינם המדד היחיד. יש לבחון גם את מסלול ההשקעה, רמת הסיכון, ביצועים לאורך זמן והשירות.
טעות 3: לבחור מסלול השקעה בלי להבין את הסיכון
מסלול שהניב תשואה גבוהה בעבר אינו בהכרח המסלול המתאים לכל חוסך.
טעות 4: לשכוח מהקרן במשך שנים
גם אם הקרן "עובדת לבד", כדאי לבדוק מדי פעם האם המסלול, דמי הניהול והחשיפה לסיכון עדיין מתאימים למצב ולמטרות שלכם.
טעות 5: לחשוב שכל שקל שמופקד לקרן נהנה אוטומטית מכל הטבות המס
הטבות המס מוגבלות בתקרות ובתנאים שנקבעו בדין. הפקדות מעבר לתקרות עשויות לקבל טיפול מס שונה.
אז למה קרן השתלמות נחשבת לאחד ממכשירי החיסכון האטרקטיביים בישראל?
השילוב הוא מה שהופך אותה למעניינת כל כך:
הטבות מס + השקעה בשוק ההון + אפשרות ליהנות מפטור ממס רווחי הון על ההפקדות המוטבות + נזילות לאחר 6 שנים.
עבור שכיר, יש יתרון נוסף ומשמעותי: חלק מההפקדה מגיע מהמעסיק.
עבור עצמאי, קיימות הטבות מס שונות במסגרת ההפקדות המוכרות.
לכן, כאשר קיימת אפשרות להפקיד לקרן השתלמות, כדאי בדרך כלל לבחון אותה כחלק מתכנון החיסכון וההשקעות הכולל.
שאלות ותשובות על קרן השתלמות
אחרי כמה זמן אפשר למשוך קרן השתלמות?
בדרך כלל לאחר 6 שנים ממועד ההפקדה הראשונה ניתן למשוך את הכספים בהתאם לכללים ולהשתמש בהם לכל מטרה. במקרים מסוימים קיימת אפשרות למשיכה לאחר 3 שנים, בהתאם לתנאים הקבועים בדין.
האם משלמים מס על הרווחים בקרן השתלמות?
בהתקיים התנאים הקבועים בדין ובמסגרת ההפקדות המוטבות, הרווחים במשיכה כדין יכולים להיות פטורים ממס רווחי הון.
האם כדאי למשוך קרן השתלמות אחרי 6 שנים?
לא בהכרח. אם אין צורך בכסף, ייתכן שיהיה כדאי להשאיר אותו מושקע ולבחון את הקרן כחלק מתיק ההשקעות הכולל.
האם עצמאי יכול לפתוח קרן השתלמות?
כן. עצמאי יכול להפקיד לקרן השתלמות וליהנות מהטבות מס בהתאם להכנסתו, לסכומי ההפקדה ולתקרות הקבועות בחוק.
האם אפשר לעבור מסלול השקעה בתוך קרן ההשתלמות?
כן. ניתן בדרך כלל לשנות את מסלול ההשקעה בהתאם לאפשרויות שמציע הגוף המנהל, מבלי שהמעבר בין המסלולים ייחשב כשלעצמו כאירוע מס.
האם קרן השתלמות מתאימה לכל אחד?
לא בהכרח. הבחירה במסלול ובאופן השימוש בקרן צריכה להתאים למטרות החיסכון, לאופק ההשקעה ולרמת הסיכון המתאימה לחוסך.
רוצים לבדוק אם קרן ההשתלמות שלכם מנוהלת בצורה שמתאימה לכם?
קרן השתלמות יכולה להיות אחד הנכסים הפיננסיים המשמעותיים ביותר לאורך השנים.
לכן כדאי מדי פעם לבדוק לא רק כמה כסף הצטבר בקרן, אלא גם באיזה מסלול הכסף מושקע, כמה אתם משלמים בדמי ניהול והאם הבחירה עדיין מתאימה למטרות ולרמת הסיכון שלכם.
במיקא סוכנות לביטוח ופיננסים ניתן לבחון את קרן ההשתלמות כחלק מהתמונה הפיננסית הכוללת ולבדוק אפשרויות בהתאם לנתונים האישיים ולמטרות החיסכון.
רוצים לבדוק את קרן ההשתלמות שלכם? פנו אלינו ונבחן יחד את הנתונים ואת האפשרויות הקיימות.
חשוב לדעת
המידע במאמר זה נועד להעשרה כללית בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, ייעוץ מס או המלצה לבצע פעולה כלשהי. הטבות המס, תקרות ההפקדה ותנאי המשיכה כפופים להוראות הדין ועשויים להשתנות מעת לעת. התאמת קרן השתלמות, מסלול השקעה או פעולה אחרת צריכה להיבחן בהתאם לנתונים האישיים, למטרות ולרמת הסיכון של כל חוסך. לפני קבלת החלטה מומלץ לקבל ייעוץ או שיווק פנסיוני בהתאם לצורך ולרישיון המתאים.