
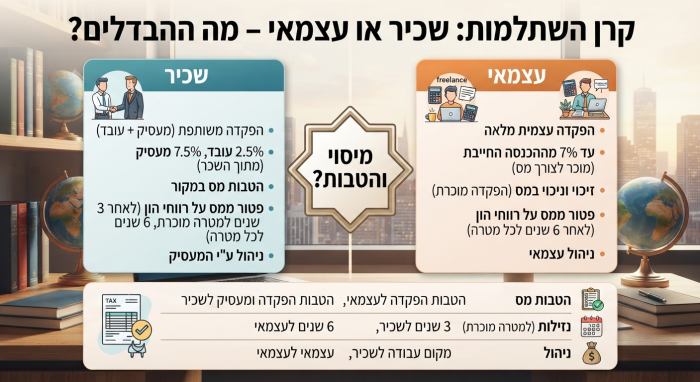
קרן השתלמות לשכיר ולעצמאי – מה ההבדלים ומה חשוב לדעת?
קרן השתלמות נחשבת לאחד ממכשירי החיסכון האטרקטיביים בישראל, בזכות שילוב של הטבות מס, אפשרות להשקיע את הכספים במסלולי השקעה שונים ופטור ממס רווחי הון על הרווחים, בכפוף לתנאים ולתקרות הקבועות בחוק.
אבל יש הבדל משמעותי בין קרן השתלמות לשכיר לבין קרן השתלמות לעצמאי.
מי מפקיד את הכסף? כמה אפשר להפקיד? מי נהנה מהטבת המס? ומה קורה לקרן כאשר שכיר מחליף מקום עבודה?
במאמר הזה נעשה סדר.
מהי קרן השתלמות?
קרן השתלמות היא מכשיר חיסכון והשקעה לטווח בינוני, המאפשר לחסוך כסף וליהנות מהטבות מס משמעותיות.
למרות השם "קרן השתלמות", כיום אין חובה להשתמש בכסף לצורך השתלמות או לימודים. לאחר שהקרן הופכת לנזילה בהתאם לכללים, ניתן להשתמש בכספים לכל מטרה.
בדרך כלל ניתן למשוך את הכספים לאחר 6 שנים מההפקדה הראשונה, בכפוף לתנאים ולמגבלות הקבועים בדין.
אחד היתרונות המרכזיים של קרן השתלמות הוא האפשרות ליהנות מפטור ממס רווחי הון על הרווחים, עד לתקרות ולתנאים הקבועים בחוק.
קרן השתלמות לשכיר – איך זה עובד?
קרן השתלמות לשכיר נפתחת במסגרת יחסי העבודה בין העובד למעסיק.
חשוב לדעת: החוק אינו מחייב בדרך כלל מעסיק להפריש לקרן השתלמות, אלא אם קיימת חובה מכוח הסכם אישי, הסכם קיבוצי, צו הרחבה או הסדר אחר החל על העובד.
כאשר קיימת זכאות לקרן השתלמות, ההפקדות המקובלות הן:
- 2.5% מהשכר – על חשבון העובד.
- 7.5% מהשכר – על חשבון המעסיק.
כלומר, על כל 1 שקל שהעובד מפריש, המעסיק יכול להוסיף עד 3 שקלים, בכפוף לתקרות ולהוראות המס.
המשמעות היא שהעובד מקבל למעשה הטבה משמעותית כחלק מתנאי השכר שלו.
ומה קורה כששכיר עובר למקום עבודה חדש?
זו אחת הנקודות החשובות ביותר שכדאי להכיר.
כאשר עובד עוזב את מקום העבודה ועובר למעסיק חדש, הקרן הישנה אינה נסגרת והכסף אינו נעלם.
הכספים שהצטברו בקרן הישנה נשארים בבעלות העובד וממשיכים להיות מושקעים ולצבור תשואה.
אבל המעסיק החדש אינו יכול להמשיך להפקיד לאותה קרן שאליה הפקיד המעסיק הקודם.
לכן, כאשר מתחילים לעבוד אצל מעסיק חדש שמעניק קרן השתלמות, נפתחת עבור ההפקדות של המעסיק החדש קרן השתלמות חדשה.
חשוב: זה לא אומר שהוותק של הקרן הישנה נמחק
הקרן הישנה ממשיכה לשמור על הוותק שלה.
לדוגמה:
עובד היה אצל מעסיק במשך 5 שנים וצבר 200,000 ₪ בקרן השתלמות.
לאחר 5 שנים הוא עובר למעסיק חדש.
המעסיק החדש מתחיל להפקיד לקרן השתלמות חדשה, בעוד שהקרן הישנה נשארת על שמו.
אם הקרן הישנה כבר הגיעה לוותק של 6 שנים, הכספים בה עשויים להיות נזילים בהתאם לכללים, גם אם העובד כבר נמצא במקום עבודה אחר.
יתרה מכך, במקרים מסוימים ניתן להשתמש בוותק של קרן ותיקה לצורך משיכת כספים מקרן חדשה, בהתאם לתנאים הקבועים בדין.
האם אפשר להעביר את הקרן הישנה לחברה אחרת?
כן.
חשוב להבדיל בין הפקדות של מעסיק חדש לבין ניוד של קרן קיימת.
עובד יכול להעביר את הכספים מקרן השתלמות אחת לקרן השתלמות אחרת, גם כאשר מדובר בחברה מנהלת אחרת, ובתנאים המתאימים הוותק המקורי נשמר.
לכן, אם הקרן הישנה מנוהלת בבית השקעות או בחברת ביטוח מסוימת, העובד אינו חייב להשאיר אותה שם רק משום שהוא החליף מקום עבודה.
אפשר לבחון את דמי הניהול, מסלולי ההשקעה, ביצועי המסלולים ורמת השירות – ולשקול האם יש סיבה לבצע ניוד.
קרן השתלמות לעצמאי – איך זה עובד?
אצל עצמאי המנגנון שונה.
העצמאי אינו תלוי במעסיק כדי להפקיד לקרן השתלמות. הוא יכול לפתוח קרן השתלמות על שמו ולהפקיד אליה כספים בהתאם להכנסתו ולכללים הקבועים בחוק.
בניגוד לשכיר, העצמאי הוא זה שמבצע את ההפקדות בעצמו.
אחד היתרונות המרכזיים הוא האפשרות לקבל הטבת מס על ההפקדה, בהתאם להכנסה החייבת ולתקרות הקבועות בחוק.
בנוסף, הרווחים בקרן יכולים ליהנות מפטור ממס רווחי הון בעת משיכה בהתאם לתנאים ולתקרות הקבועים בדין.
כמה עצמאי יכול להפקיד לקרן השתלמות?
הסכום שמוכר לצורך הטבת המס אינו בהכרח כל הסכום שהעצמאי מפקיד.
ההטבה מחושבת בהתאם להכנסה החייבת של העצמאי ולתקרה השנתית הקבועה בחוק.
לכן, לפני שמפקידים סכום משמעותי, כדאי לבדוק מהי התקרה הרלוונטית לאותה שנת מס ומהי ההטבה הצפויה בפועל.
בשנת 2026, לדוגמה, עצמאי יכול לקבל הטבת מס מסוג ניכוי על הפקדה של עד 4.5% מההכנסה החייבת, עד לתקרה שנתית הקבועה בחוק.
שכיר שהוא גם עצמאי – האם אפשר להחזיק שתי קרנות?
כן.
אדם יכול להיות גם שכיר וגם עצמאי, ובמקרים המתאימים להפקיד לקרן השתלמות כשכיר ובנוסף לקרן השתלמות כעצמאי.
עם זאת, חשוב לדעת שהטבות המס של העצמאי מושפעות גם מההפקדות שבוצעו עבורו כשכיר, ולכן צריך לבחון את שתי ההפקדות יחד ולא להסתכל עליהן בנפרד.
קרן השתלמות לשכיר מול קרן השתלמות לעצמאי – מה ההבדל?
| נושא | שכיר | עצמאי |
|---|---|---|
| מי מפקיד? | העובד והמעסיק | העצמאי |
| השתתפות מעסיק | כן, אם קיימת זכאות | אין |
| הטבת מס | בעיקר במסגרת ההפקדות של העובד והמעסיק | ניכוי מס על חלק מההפקדה, בהתאם לתנאים |
| בחירת סכום ההפקדה | תלויה בהסדר מול המעסיק | העצמאי קובע כמה ומתי להפקיד |
| מעבר מקום עבודה | המעסיק החדש מפקיד לקרן חדשה | אין מעסיק ולכן אין מעבר כזה |
| הכספים שייכים ל | לעובד | לעצמאי |
| ותק | נשמר גם לאחר סיום העבודה | נשמר |
| פטור ממס רווחי הון | בכפוף לתקרות ולתנאים | בכפוף לתקרות ולתנאים |
למה לא כדאי למהר למשוך קרן השתלמות אחרי 6 שנים?
העובדה שהקרן הפכה לנזילה אינה אומרת שחייבים למשוך את הכסף.
במקרים רבים קרן השתלמות שכבר הפכה לנזילה יכולה להמשיך לשמש כחיסכון והשקעה לטווח ארוך.
היתרון המשמעותי הוא שהכספים יכולים להמשיך להיות מושקעים, ובתנאים המתאימים הרווחים העתידיים ממשיכים ליהנות מהטבת המס הייחודית של קרן ההשתלמות.
לכן, לפני משיכה של קרן השתלמות כדאי לשאול:
- האם אני באמת צריך את הכסף?
- האם יש לי מטרה טובה יותר לכסף?
- האם כדאי להשאיר את הכסף מושקע?
- מה רמת הסיכון במסלול ההשקעה?
- האם ניתן לקבל תנאים טובים יותר בקרן אחרת?
- האם דמי הניהול שאני משלם תחרותיים?
במקרים רבים, הפיכת הקרן לנזילה היא דווקא נקודת החלטה – ולא בהכרח נקודת יציאה.
מה חשוב לבדוק בקרן השתלמות?
לא מספיק לשאול רק "כמה כסף יש לי בקרן".
כדאי לבחון מספר פרמטרים:
1. דמי ניהול
גם פער קטן בדמי הניהול יכול להיות משמעותי לאורך שנים, במיוחד כאשר מדובר בסכומים גדולים.
2. מסלול ההשקעה
קרן השתלמות יכולה להיות מושקעת במסלולים בעלי רמות סיכון שונות.
לכן חשוב שהמסלול יתאים לטווח ההשקעה וליכולת של החוסך להתמודד עם ירידות בשוק.
3. ביצועי המסלול לאורך זמן
אין משמעות להסתכל רק על השנה האחרונה.
כדאי לבחון ביצועים לאורך תקופות שונות ולבדוק אותם ביחס למסלולים ולמדדים הרלוונטיים.
4. רמת השירות
גם שירות, זמינות וממשק דיגיטלי הם חלק מהחוויה של החוסך.
5. התאמה אישית
אין קרן השתלמות אחת שמתאימה לכולם.
מה שמתאים לאדם בן 30 עם אופק השקעה ארוך לא בהכרח מתאים לאדם בן 60 שמתכנן להשתמש בכסף בקרוב.
שאלות נפוצות על קרן השתלמות לשכיר ולעצמאי
האם שכיר יכול לפתוח קרן השתלמות באופן עצמאי?
כן, אבל צריך להבחין בין קרן השתלמות שמופקדת במסגרת יחסי עובד–מעסיק לבין קרן השתלמות כעצמאי. הזכאות והטבות המס תלויות במעמד ובתנאים הקבועים בחוק.
מה קורה לקרן השתלמות כשעוברים מקום עבודה?
הקרן הקיימת נשארת בבעלות העובד והמעסיק החדש אינו ממשיך להפקיד אליה. ההפקדות במסגרת מקום העבודה החדש מתבצעות בקרן חדשה. הקרן הישנה ממשיכה להתנהל והוותק שלה נשמר.
האם מאבדים את הוותק כשעוברים למעסיק חדש?
לא. מעבר מקום עבודה אינו מוחק את הוותק שנצבר בקרן הישנה.
האם אפשר להעביר קרן השתלמות לחברה אחרת?
כן. ניתן לבצע ניוד של קרן השתלמות לגוף מנהל אחר, ובכפוף לכללים הוותק נשמר.
האם עצמאי יכול לפתוח קרן השתלמות?
כן. עצמאי יכול לפתוח קרן השתלמות ולהפקיד אליה בהתאם להכנסתו ולתקרות הקבועות בחוק.
האם שכיר שהוא גם עצמאי יכול להפקיד לקרן השתלמות בשני הכובעים?
כן, אך חישוב הטבות המס מושפע מההפקדות שבוצעו עבורו כשכיר ומההכנסה שלו כעצמאי, ולכן צריך לבחון את הנתונים יחד.
האם כדאי למשוך קרן השתלמות אחרי 6 שנים?
לא בהכרח. עצם העובדה שהקרן הפכה לנזילה אינה מחייבת משיכה. במקרים רבים אפשר להשאיר את הכסף מושקע וליהנות מהמשך הצמיחה בהתאם למסלול ההשקעה ולכללי המס.
מה עדיף – קרן השתלמות לשכיר או לעצמאי?
אי אפשר לקבוע באופן כללי. לשכיר יש יתרון משמעותי בכך שהמעסיק משתתף בהפקדות כאשר קיימת זכאות, בעוד שעצמאי נהנה ממסלול הפקדה עצמאי ומהטבות המס הרלוונטיות לעצמאים.
השורה התחתונה
קרן השתלמות היא אחד ממכשירי החיסכון וההשקעה המרכזיים בישראל, אך הדרך שבה משתמשים בה שונה בין שכיר לעצמאי.
לשכיר, הקרן היא חלק מתנאי ההעסקה כאשר קיימת זכאות, והמעסיק משתתף בהפקדות.
לעצמאי, הקרן היא כלי חיסכון שהוא מנהל ומפקיד אליו באופן עצמאי, תוך אפשרות ליהנות מהטבות מס בהתאם לכללים.
ואם אתם שכירים שעוברים מקום עבודה, חשוב במיוחד לזכור:
הקרן הישנה נשארת שלכם. המעסיק החדש לא ממשיך להפקיד אליה, אלא ההפקדות החדשות מתבצעות במסגרת קרן חדשה.
אין משמעות לכך שהקרן הישנה נשארת ללא הפקדות – היא ממשיכה להיות שלכם, והוותק שצברה אינו נמחק.
לפני שמחליטים למשוך את הכסף או לבצע שינוי בקרן, כדאי לבחון את דמי הניהול, מסלול ההשקעה, הוותק, הנזילות והצרכים האישיים.
רוצים לבדוק אם קרן ההשתלמות שלכם מנוהלת בצורה שמתאימה לכם?
במיקא סוכנות לביטוח ופיננסים ניתן לבחון את קרן ההשתלמות, דמי הניהול, מסלול ההשקעה והאפשרויות העומדות בפניכם.
המידע המופיע במאמר זה נועד להעשרה ולהסבר כללי בלבד ואינו מהווה ייעוץ השקעות, ייעוץ פנסיוני, שיווק השקעות או המלצה לביצוע פעולה כלשהי. תנאי הזכאות, תקרות המס והטבות המס עשויים להשתנות בהתאם להוראות הדין ולנתונים האישיים של החוסך. לפני קבלת החלטה מומלץ לקבל ייעוץ או שיווק פנסיוני בהתאם לצורך ולנסיבות האישיות.