
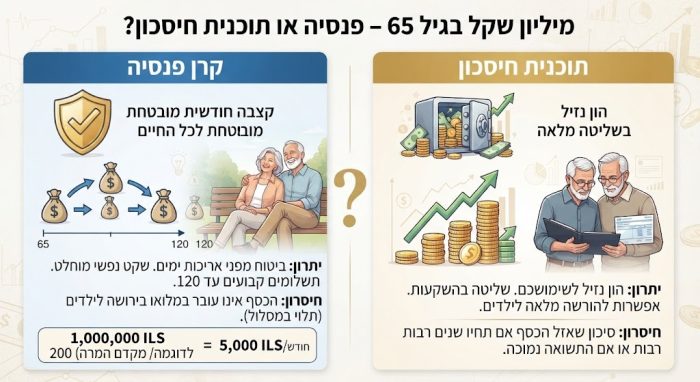
יש לי מיליון שקל בגיל 65 – פנסיה או תוכנית חיסכון?
נניח שהגעתם לגיל הפרישה ויש לכם מיליון שקל פנויים. אתם רוצים לקבל מהם הכנסה חודשית של כ־5,000 שקל, אבל גם חשוב לכם שהכסף יישאר שלכם ויוכל לעבור בעתיד לילדים.
האם כדאי להעביר את מיליון השקלים לקרן פנסיה ולקבל קצבה חודשית לכל החיים, או להשאיר את הכסף מושקע בתוכנית חיסכון ולמשוך ממנו סכום חודשי?
אין תשובה אחת שמתאימה לכולם. ההבדל המרכזי הוא שבקרן פנסיה אתם קונים הכנסה לכל החיים, בעוד שבחיסכון נזיל אתם שומרים על הון שנשאר בבעלותכם, אבל לוקחים על עצמכם את הסיכון שהכסף ייגמר אם תחיו שנים רבות או אם התשואה תהיה נמוכה.
והמספרים יכולים להיות מפתיעים.
מיליון שקל בקרן פנסיה – כמה קצבה אפשר לקבל?
בקירוב, קצבת הפנסיה מחושבת באמצעות חלוקת החיסכון הצבור במקדם ההמרה לקצבה. משרד האוצר מסביר שמקדם ההמרה משתנה בהתאם למוצר ולמאפיינים כמו גיל, מין, שנת הפרישה ומצב משפחתי.
לצורך הדוגמה בלבד, נניח מקדם של 200:
1,000,000 ÷ 200 = 5,000 שקל בחודש.
כלומר, מיליון שקל חיסכון ומקדם 200 יתנו בדוגמה הזו קצבה של 5,000 שקל בחודש.
אבל חשוב להדגיש: מקדם 200 הוא הנחת עבודה לצורך ההמחשה בלבד. המקדם בפועל צריך להיבדק לפי קרן הפנסיה, מסלול הפרישה, גיל הפורש, מצב משפחתי ותנאי המוצר.
מה היתרון הגדול של הקצבה?
היתרון המרכזי הוא לא התשואה על הכסף.
היתרון הוא ביטוח מפני אריכות ימים.
אם אדם מקבל 5,000 שקל בחודש והוא חי עד גיל 85 – הוא ממשיך לקבל את הקצבה.
אם הוא חי עד גיל 95 – הוא ממשיך לקבל אותה.
אם הוא חי עד גיל 105 – הקצבה ממשיכה בהתאם לתנאי המוצר.
כלומר, הפורש אינו צריך לדעת מראש כמה שנים יחיה.
זה הבדל משמעותי מאוד לעומת ניהול עצמי של מיליון שקל.
ומה קורה אם במקום זה משאירים את מיליון השקלים מושקעים?
כאן מתחילה ההשוואה המעניינת.
נניח שאדם בן 65 מחזיק מיליון שקל בתוכנית חיסכון או במכשיר השקעה אחר, ומשאיר את הכסף מושקע.
הוא מחליט למשוך לעצמו 5,000 שקל בחודש.
במקום לקבל קצבה מקרן פנסיה, הוא בעצם מייצר לעצמו הכנסה חודשית מתוך ההון.
האם מיליון השקלים ייגמרו?
זה תלוי בעיקר בשלושה דברים:
- מה תהיה התשואה לאורך השנים.
- כמה כסף יימשך בכל חודש.
- כמה זמן האדם יחיה.
מה יקרה למיליון שקל אם מושכים 5,000 שקל בחודש?
כדי להבין את המשמעות, אפשר לעשות סימולציה פשוטה.
נניח מיליון שקל בתחילת הדרך ומשיכה של 5,000 שקל בסוף כל חודש.
הטבלה הבאה היא חישוב מתמטי להמחשה בלבד, לפני מס, דמי ניהול ואינפלציה:
| תשואה שנתית ממוצעת | אחרי 10 שנים | אחרי 20 שנים | אחרי 30 שנים |
|---|---|---|---|
| 3% | כ־647 אלף ₪ | כ־172 אלף ₪ | הכסף נגמר לפני 30 שנה |
| 4% | כ־747 אלף ₪ | כ־372 אלף ₪ | הכסף נגמר לפני 30 שנה |
| 5% | כ־857 אלף ₪ | כ־624 אלף ₪ | כ־245 אלף ₪ |
| 6% | כ־978 אלף ₪ | כ־940 אלף ₪ | כ־871 אלף ₪ |
| 7% | כ־1.11 מיליון ₪ | כ־1.33 מיליון ₪ | כ־1.76 מיליון ₪ |
המספרים ממחישים נקודה מעניינת:
בתשואה ממוצעת של 6% בשנה, משיכה של 5,000 שקל בחודש במשך 30 שנה עדיין משאירה בסימולציה כ־871 אלף שקל מהקרן.
בתשואה ממוצעת של 7%, הסכום אפילו גדל לאורך התקופה, למרות שהפורש משך ממנו 5,000 שקל בכל חודש.
אבל אלה תרחישים מתמטיים בלבד. במציאות התשואה אינה קבועה מדי שנה, יש דמי ניהול, מיסוי, אינפלציה ותנודות בשוק.
אז האם אפשר לקבל 5,000 שקל בחודש ועדיין להשאיר מיליון שקל ליורשים?
כן, בתנאים מסוימים – אבל לא ניתן להבטיח זאת.
אם מיליון השקלים ממשיכים להיות מושקעים ומייצרים לאורך זמן תשואה שמכסה את המשיכות והעלויות, חלק גדול מההון יכול להישאר גם לאחר שנים רבות.
לדוגמה, בסימולציה של תשואה ממוצעת של 6% ומשיכה של 5,000 שקל בחודש, לאחר 30 שנה נשארים כ־871 אלף שקל.
בתשואה ממוצעת של 7%, לאחר 30 שנה נשארים כ־1.76 מיליון שקל.
אבל אם התשואה הממוצעת תהיה 3% או 4%, התמונה שונה לחלוטין והכסף עלול להיגמר לפני 30 שנה.
לכן אי אפשר לומר:
"שים מיליון שקל בחיסכון, משוך 5,000 שקל בחודש, ובסוף יישאר לך מיליון שקל."
אפשר לומר:
"בתנאי תשואה מסוימים, ניתן לייצר הכנסה חודשית מההון ובמקביל להשאיר חלק משמעותי ממנו ליורשים."
ומה קורה אם האדם חי עד גיל 95?
נניח שהאדם מתחיל בגיל 65.
בגיל 95 הוא כבר קיבל 30 שנה של הכנסה חודשית.
במשיכה של 5,000 שקל בחודש מדובר ב:
5,000 × 12 × 30 = 1.8 מיליון שקל.
כלומר, במהלך 30 השנים הוא משך מהחיסכון סכום מצטבר של 1.8 מיליון שקל.
אם במקביל הצליח החיסכון לייצר תשואה ממוצעת של 6% בשנה, לפי הסימולציה נשארים בסוף התקופה כ־871 אלף שקל.
במילים אחרות, בדוגמה הזו התקבלו במהלך החיים כ־1.8 מיליון שקל במשיכות, ובסוף נשאר הון של מאות אלפי שקלים.
וזו בדיוק הסיבה שכדאי לבחון את שתי האפשרויות ולא להסתכל רק על גובה הקצבה החודשית.
אבל יש כאן מלכודת חשובה
אי אפשר להשוות בין פנסיה לבין תוכנית חיסכון רק לפי התשואה הממוצעת.
נניח שהשוק יורד ב־20% בדיוק בשנים הראשונות לאחר הפרישה.
מי שמושך כסף מדי חודש מתוך תיק השקעות עלול להקטין את ההון דווקא בזמן שהשוק בירידה.
לכן קיימת חשיבות גדולה לאופן שבו הכסף מושקע ולרמת הסיכון שנבחרה.
מצד שני, גם השקעה סולידית מאוד עלולה לייצר תשואה נמוכה מדי כדי לממן לאורך עשרות שנים משיכה חודשית של 5,000 שקל ממיליון שקל.
כלומר, יש כאן איזון בין סיכון השקעה לבין סיכון אריכות ימים.
מהו בעצם היתרון של קרן הפנסיה?
קרן הפנסיה אינה רק "מכשיר השקעה".
היא נועדה לספק קצבה חודשית בהתאם לתנאי הקרן ולמסלול הפרישה.
המשמעות היא שהפורש מעביר חלק מהסיכון לגוף הפנסיוני: הוא אינו צריך לנהל בעצמו את השאלה כמה כסף יישאר אם יחיה עוד 20, 30 או 40 שנה.
זה יתרון משמעותי במיוחד עבור מי שמעדיף ודאות של הכנסה חודשית על פני שמירה על הון נזיל.
ומה היתרון של תוכנית חיסכון או השקעה?
כאן היתרון המרכזי הוא השליטה בהון.
במקום להפוך את מיליון השקלים לקצבה, הכסף נשאר הון שניתן למשוך ממנו לפי הצורך, לשנות את אופן ההשקעה בהתאם לתנאים ולתכנן את העברתו ליורשים.
אם האדם נפטר כאשר נשאר כסף במוצר ההשקעה, הכסף עשוי לעבור ליורשים בהתאם לתנאי המוצר ולדין.
זו נקודה חשובה במיוחד עבור מי שרוצה לשמור על אפשרות להעביר הון לילדים.
אז מה עדיף – קצבה או הון?
השאלה הנכונה היא לא רק:
"איפה אקבל יותר כסף?"
אלא:
"איזה סיכון אני רוצה לקחת?"
בקצבה פנסיונית, הסיכון המרכזי שממנו אתם מוגנים הוא שהכסף ייגמר בגלל אריכות ימים.
בתוכנית חיסכון או השקעה, אתם שומרים יותר שליטה על ההון, אבל אתם חשופים לסיכון שהתשואה תהיה נמוכה מהצפוי או שהמשיכות יהיו גבוהות מדי.
לכן שני אנשים עם מיליון שקל יכולים להגיע להחלטות שונות לחלוטין – ושתי ההחלטות יכולות להיות הגיוניות בהתאם לצרכים שלהם.
ומה לגבי אדם בן 60?
גם גיל 60 יכול להיות רלוונטי לתכנון פרישה, אבל צריך להבחין בין גיל שבו ניתן להתחיל לקבל קצבה ממוצר מסוים לבין גיל הפרישה החוקי.
בישראל גיל הפרישה לגברים הוא כיום 67, בעוד גיל הפרישה לנשים תלוי בשנת הלידה. קיימים גם מוצרים ומסלולים שבהם ניתן להתחיל לקבל קצבה מגיל 60, בהתאם לתנאי המוצר והדין.
לכן אדם בן 60 או 65 צריך לבחון את האפשרויות שלו לפי המוצר הספציפי ולא לפי גיל בלבד.
ומה לגבי קופת גמל להשקעה?
קופת גמל להשקעה היא דוגמה מעניינת נוספת.
קיימת לה תקרת הפקדה שנתית, ולכן אי אפשר פשוט להפקיד בה מיליון שקל בבת אחת במסגרת התקרה הרגילה. לפי נתוני רשות שוק ההון, לאחר גיל 60 ניתן לקבל את הכספים כקצבה, ובתנאים המתאימים ליהנות מפטור ממס על הרווחים במסגרת הקצבה.
לכן כשמדובר במיליון שקל שכבר נמצאים בידי אדם בגיל הפרישה, צריך לבדוק אילו מוצרי השקעה וחיסכון זמינים עבורו ומהו הטיפול המיסויי בכל אחד מהם.
ומה לגבי המס?
זו נקודה שאסור להתעלם ממנה.
החישובים בטבלה הם לפני מס ודמי ניהול.
במוצר השקעה חייב במס, משיכה של כסף עשויה להיות כרוכה במס על הרווחים, בהתאם למוצר, לאופן המשיכה ולדין.
לעומת זאת, קיימים מוצרים עם מנגנוני מיסוי שונים. לדוגמה, בקופת גמל להשקעה קיימת אפשרות לקבלת קצבה לאחר גיל 60 בתנאים המקנים הטבת מס משמעותית.
לכן לפני שמחליטים כיצד להשתמש במיליון שקל בפרישה, צריך לבצע גם תכנון מס, ולא רק סימולציה של תשואה.
ומה אם אני רוצה גם קצבה וגם ירושה?
לא חייבים לחשוב על זה כבחירה מוחלטת בין "הכול פנסיה" לבין "הכול חיסכון".
אפשר לבחון שילוב.
לדוגמה:
- חלק מהכסף מיועד ליצירת הכנסה חודשית קבועה.
- חלק מהכסף נשאר נזיל.
- חלק מהכסף מיועד להוצאות בלתי צפויות.
- חלק מהכסף נשאר כהון שניתן להעביר ליורשים.
החלוקה הנכונה תלויה בהוצאות החודשיות, במקורות ההכנסה האחרים, בגיל, במצב המשפחתי, בבריאות, ברמת הסיכון ובמטרות הירושה.
השאלה שצריך לשאול לפני הפרישה
אדם שמגיע לגיל 60–67 עם מיליון שקל לא צריך לשאול רק:
"כמה קצבה אני יכול לקבל?"
כדאי לשאול גם:
"כמה אני צריך בכל חודש?"
"כמה מההון אני רוצה להשאיר לילדים?"
"מה יקרה אם אחיה עד גיל 95?"
"מה יקרה אם השוק ירד בשנים הראשונות?"
"איזה חלק מהכסף אני רוצה שיהיה נזיל?"
"כמה מס אשלם על המשיכות?"
ורק אחרי שעונים על השאלות האלה אפשר להשוות בין קצבה לבין ניהול ההון באופן עצמאי.
השורה התחתונה
מיליון שקל בגיל הפרישה יכולים לייצר הכנסה חודשית משמעותית – אבל הדרך שבה משתמשים בכסף משנה מאוד את התוצאה.
בקרן פנסיה, מיליון שקל ומקדם של 200 הם דוגמה לקצבה של 5,000 שקל בחודש, בהתאם לתנאי המוצר ולמסלול הפרישה.
בתוכנית חיסכון או השקעה, אפשר במקום זאת להשאיר את הכסף מושקע ולמשוך ממנו 5,000 שקל בחודש. בתרחישי תשואה מסוימים, חלק משמעותי מההון יכול להישאר גם לאחר עשרות שנים.
אבל בניגוד לקצבה לכל החיים, אין כאן הבטחה שהכסף לא ייגמר.
לכן השאלה החשובה בפרישה אינה רק כמה כסף אפשר לקבל בכל חודש, אלא:
כמה כסף צריך, כמה סיכון מוכנים לקחת, כמה הון רוצים להשאיר ליורשים – וכיצד משלבים בין הכנסה חודשית לבין שמירה על ההון.
לפני קבלת החלטה על מיליון שקל או על סכום משמעותי אחר, כדאי לבצע בדיקה אישית הכוללת את הקצבה הצפויה, מקדם הקצבה, מיסוי, דמי ניהול, רמת הסיכון, מקורות ההכנסה האחרים ותכנון ההורשה.
שאלות נפוצות
האם מיליון שקל בקרן פנסיה נותנים 5,000 שקל בחודש?
לא בהכרח. 5,000 שקל הם התוצאה של הדוגמה 1,000,000 ÷ 200. המקדם בפועל משתנה בהתאם למוצר, גיל, מצב משפחתי, מסלול הפרישה ונתונים נוספים.
האם אפשר לקבל 5,000 שקל בחודש ממיליון שקל ולהשאיר את הכסף ליורשים?
אפשר בתרחישים מסוימים, אך אין לכך הבטחה. הדבר תלוי בתשואה, במשיכות, בדמי הניהול, במיסוי ובמשך הזמן שבו הכסף צריך להספיק.
מה יקרה אם התשואה תהיה 6%?
בסימולציה של מיליון שקל, משיכה של 5,000 שקל בחודש ותשואה ממוצעת של 6% בשנה, נשארים כ־871 אלף שקל לאחר 30 שנה. זהו חישוב להמחשה בלבד, לפני מס, דמי ניהול ואינפלציה.
מה היתרון של קצבה מקרן פנסיה?
היתרון המרכזי הוא הכנסה חודשית לכל החיים בהתאם לתנאי המוצר, ולכן הפורש אינו צריך לנהל בעצמו את הסיכון שיחיה שנים רבות יותר מהצפוי.
מה היתרון של השארת הכסף בתוכנית חיסכון?
הכסף נשאר הון שניתן לנהל ולמשוך ממנו לפי הצורך, ובמקרה שנשאר הון בעת הפטירה הוא עשוי לעבור ליורשים בהתאם לתנאי המוצר ולדין.
האם כדאי לקחת את כל מיליון השקלים כקצבה?
אין תשובה אחידה. כדאי לבדוק גם אפשרות לשלב בין קצבה לבין הון נזיל והשקעות, בהתאם לצרכים האישיים.
האם 6%–7% תשואה מתאימים להשקעה בסיכון נמוך?
אין תשואה קבועה או מובטחת של 6%–7% ברמת סיכון נמוכה. התשואות במאמר הן תרחישים מתמטיים להמחשה בלבד, ולא תחזית או הבטחה לתשואה עתידית.
האם אפשר לקבל קצבה מקופת גמל להשקעה?
כן. בתנאים הקבועים בדין, לאחר גיל 60 ניתן לקבל קצבה מקופת גמל להשקעה, ובמקרה של קצבה מתקיימת הטבת מס משמעותית על הרווחים.